Inserto: la sanzione tributaria per omesso versamento e il ravvedimento operoso, dal 1° settembre 2024
Nel sistema sanzionatorio tributario, l’articolo 13 del d. lgs. 472/97 disciplina la possibilità concessa al contribuente di ravvedersi in caso di adempimento di un obbligo tributario tardivo pagando, contestualmente al versamento, una sanzione in misura ridotta rispetto a quella base.
di Cristina Carpenedo
Nel sistema sanzionatorio tributario, l’articolo 13 del d. lgs. 472/97 disciplina la possibilità concessa al contribuente di ravvedersi in caso di adempimento di un obbligo tributario tardivo pagando, contestualmente al versamento, una sanzione in misura ridotta rispetto a quella base. L’istituto permette di sanare la propria omissione procedendo al versamento comprensivo della sanzione, calcolata in misura ridotta che varia con il decorso del tempo. Più tardi si procedere al versamento, più alta è il valore del ravvedimento.
La riforma sanzionatoria contenuta nel d. lgs 87/2024 ha modificato sia la sanzione relativa all’omesso versamento che la misura da applicare per il calcolo del ravvedimento.
L’omesso versamento è la fattispecie più diffusa di omissione, alla quale è collegata la sanzione prevista dall’articolo 13 del d. lgs 471/97. La disposizione punisce l’omesso versamento alla prescritta scadenza, mediante sanzione irrogata contestualmente all’atto di accertamento in liquidazione pari al 30% del tributo non versato. Il d. lgs. 158/2015 ha introdotto un’ulteriore attenuazione del carico sanzionatorio se i versamenti sono effettuati con un ritardo non superiore a novanta giorni. Con il nuovo decreto delegato sulle sanzioni tributarie si dispone la riduzione della misura percentuale dal 30% al 25%, che troverà applicazione per le violazioni commesse dal 1° settembre 2024. Riassumendo la misura sanzionatoria dell’omesso versamento:
- Versamenti eseguiti con ritardo superiore a 90 giorni, la sanzione è del 30% ( violazioni commesse da settembre 25%)
- Versamenti effettuati con un ritardo non superiore a novanta giorni: la sanzione del 30% ( per violazioni commesse da settembre diventa 25%) calcolata sul tributo non versato è ridotta alla metà (15%, da settembre 12,5%)
- Versamenti effettuati con un ritardo non superiore a quindici giorni, la sanzione del 30% (25%) già ridotta della metà (12,5%) è ulteriormente ridotta a un importo pari a un quindicesimo per ciascun giorno di ritardo.
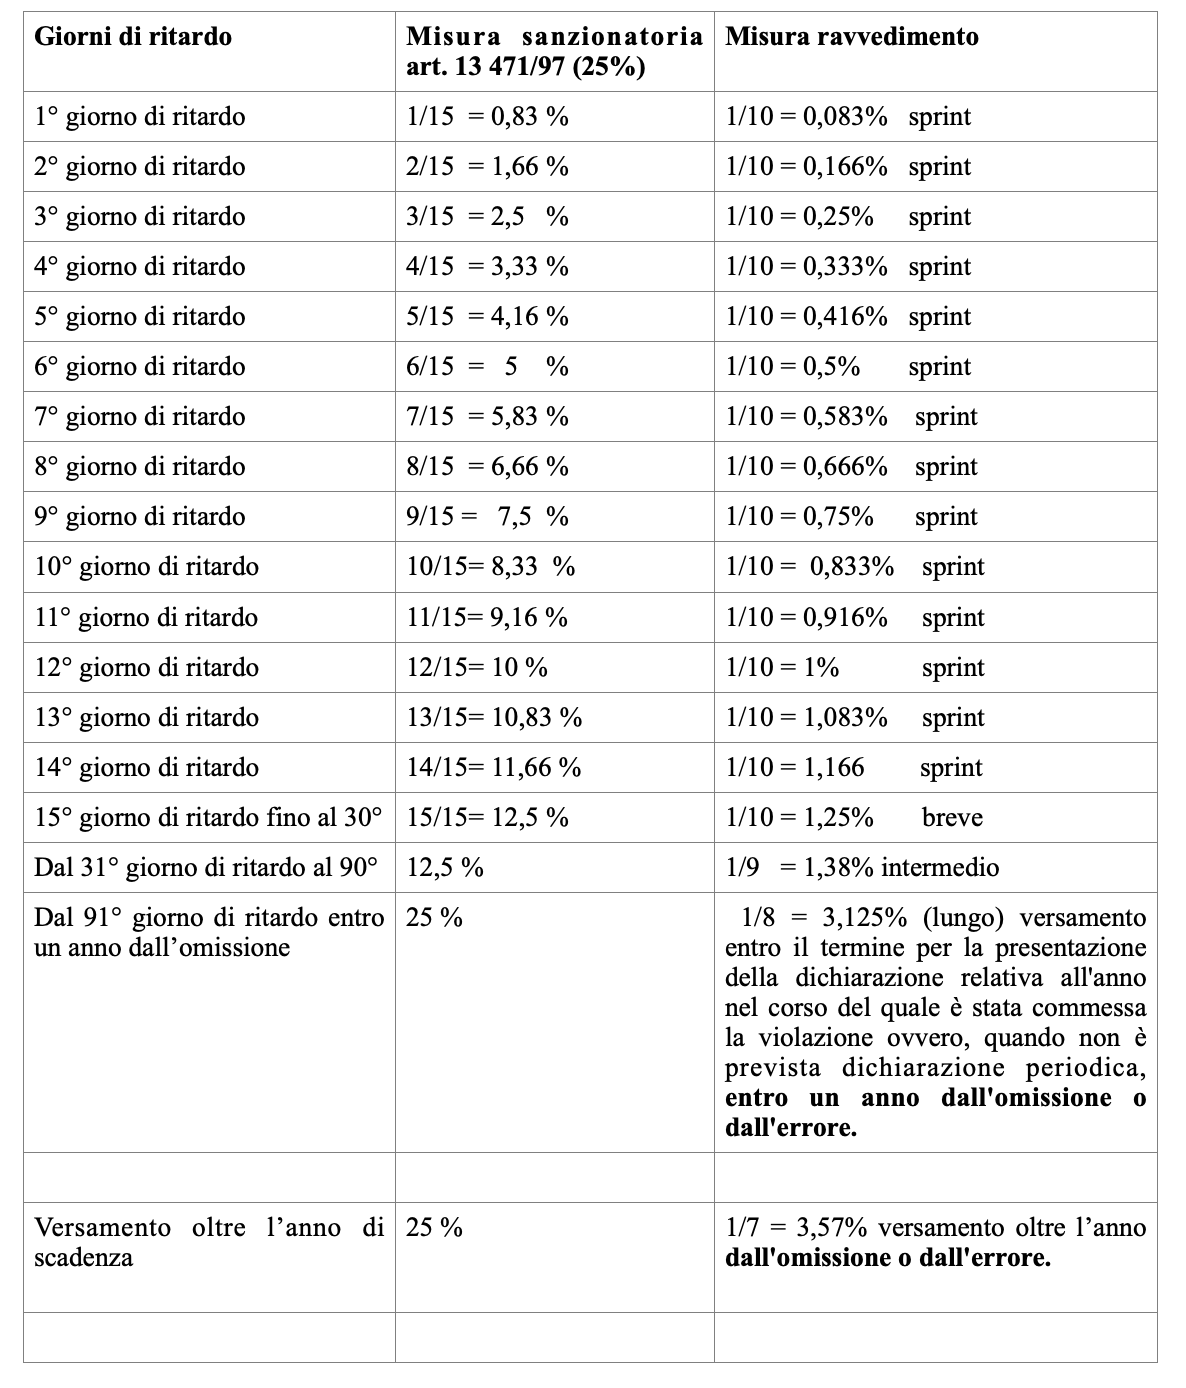
| Giorni di ritardo | Misura sanzionatoria | Misura sanzionatoria Dal 1° settembre 2024 |
| 1° giorno di ritardo | 1/15 = 1 % | 1/15 = 0,83 % |
| 2° giorno di ritardo | 2/15 = 2 % | 2/15 = 1,66 % |
| 3° giorno di ritardo | 3/15 = 3 % | 3/15 = 2,5 % |
| 4° giorno di ritardo | 4/15 = 4 % | 4/15 = 3,33 % |
| 5° giorno di ritardo | 5/15 = 5 % | 5/15 = 4,16 % |
| 6° giorno di ritardo | 6/15 = 6 % | 6/15 = 5 % |
| 7° giorno di ritardo | 7/15 = 7 % | 7/15 = 5,83 % |
| 8° giorno di ritardo | 8/15 = 8 % | 8/15 = 6,66 % |
| 9° giorno di ritardo | 9/15 = 9 % | 9/15 = 7,5 % |
| 10° giorno di ritardo | 10/15= 10 % | 10/15= 8,33 % |
| 11° giorno di ritardo | 11/15= 11 % | 11/15= 9,16 % |
| 12° giorno di ritardo | 12/15= 12 % | 12/15= 10 % |
| 13° giorno di ritardo | 13/15= 13 % | 13/15= 10,83 % |
| 14° giorno di ritardo | 14/15= 14 % | 14/15= 11,66 % |
| 15° giorno di ritardo | 15/15= 15 % | 15/15= 12,5 % |
| Dal 16° giorno di ritardo al 90° | 15 % | 12,5 % |
| Dal 91° giorno di ritardo | 30 % | 25 % |
Se queste sono le modifiche sulla misura percentuale di base, sulle quali applicare il ravvedimento operoso, va segnalato che anche l’articolo 13 collocato nel d. lgs 472/97 dedicato al ravvedimento operoso, ha subito delle modifiche (lievi) sulla riduzione da applicare, ma sempre per le violazioni commesse dal 1° settembre
Ne consegue che, ogni modifica sulla sanzione prevista per l’ omesso versamento alla prescritta scadenza (la sanzione più diffusa), produce un automatico effetto anche sulla misura del ravvedimento operoso.
Le diverse situazioni contemplate dalla norma sul ravvedimento prevedono:
La riduzione della sanzione ad un decimo del minimo nei casi di mancato pagamento del tributo se esso viene eseguito nel termine di trenta giorni dalla data della sua commissione
La riduzione della sanzione ad un nono del minimo se la regolarizzazione degli errori e delle omissioni, anche se incidenti sulla determinazione o sul pagamento del tributo, avviene entro novanta giorni dalla data dell'omissione o dell'errore
La riduzione della sanzione ad un ottavo del minimo, se la regolarizzazione degli errori e delle omissioni, anche se incidenti sulla determinazione o sul pagamento del tributo, avviene entro il termine per la presentazione della dichiarazione relativa all'anno nel corso del quale è stata commessa la violazione ovvero, quando non è prevista dichiarazione periodica, entro un anno dall'omissione o dall'errore
La riduzione della sanzione a un settimo, che sarà l’unica misura da applicare, per le regolarizzazioni che vengono ravvedute oltre l’anno dall’omissione. Ciò riguarderà le violazioni commesse dal 1° settembre 2024. Per le precedenti violazioni, la riduzione è pari a un settimo se regolarizzata entro due anni e a un sesto se il ravvedimento avviene oltre i due anni dall’omissione
Per completezza, va segnalato un nuovo comma inserito sull’articolo del ravvedimento che riguarda il procedimento relativo allo schema di atto da utilizzare nei procedimenti soggetti al contraddittorio preventivo.
Il comma b ter permette il ricorso al ravvedimento operoso nella misura diun sesto del minimo se la regolarizzazione degli errori e delle omissioni, anche incidenti sulla determinazione o sul pagamento del tributo, avviene dopo la comunicazione dello schema di atto di cui all’articolo 6-bis, comma 3, della legge 27 luglio 2000, n. 212, non preceduto da un verbale di constatazione, senza che sia stata presentata istanza di accertamento con adesione ai sensi dell’articolo 6, comma 2-bis, primo periodo del decreto legislativo 19 giugno 1997, n. 218.
Si tratta di un intervento significativo che permetterebbe al contribuente di chiudere la pendenza prima che l’ente proceda con l’emissione dell’accertamento definitivo, non opzionabile se non grazie a questo esplicito intervento normativo.
TABELLA DI CALCOLO DEL RAVVEDIMENTO PER OMESSO VERSAMENTO VIOLAZIONI COMMESSE PRIMA DEL 1° SETTEMBRE 2024
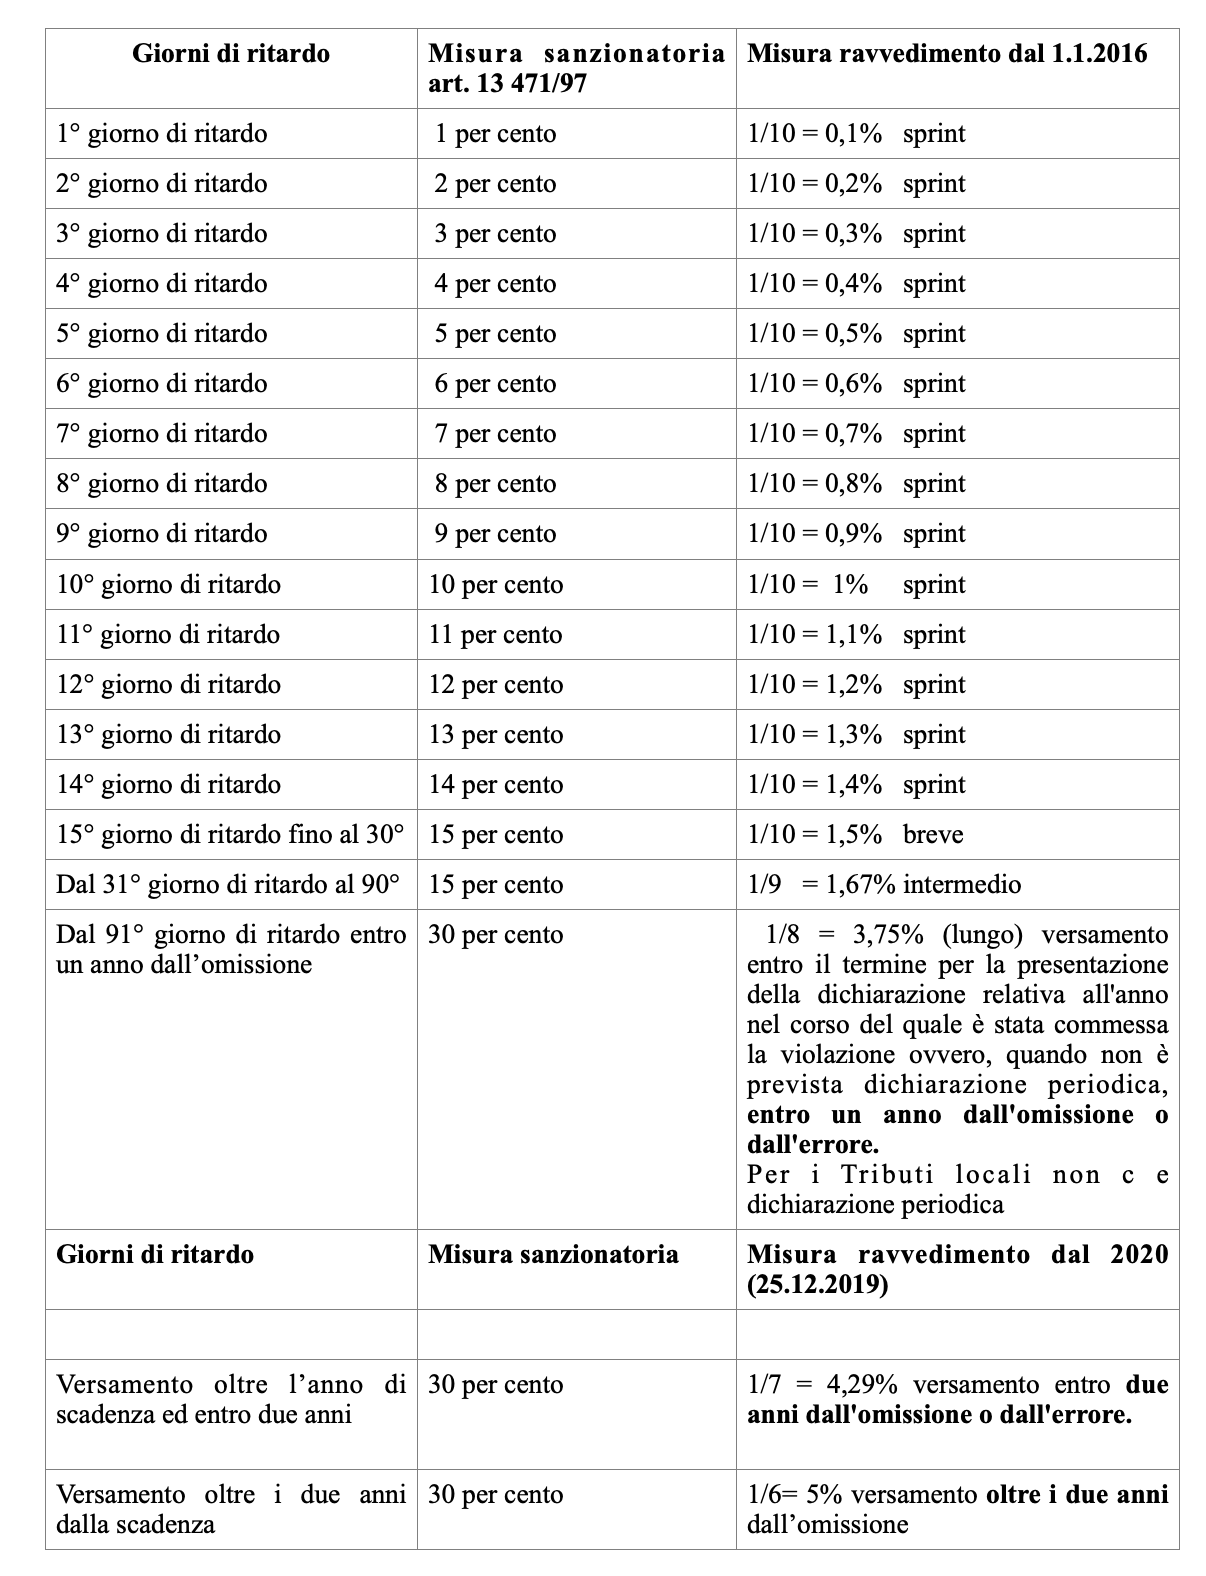
TABELLA DI CALCOLO DEL RAVVEDIMENTO PER OMESSO VERSAMENTO VIOLAZIONI COMMESSE DAL 1° SETTEMBRE 2024
Le canoniche regole prevedono che:
- Il ravvedimento non è possibile se la violazione è già stata constatata, ovvero siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento, delle quali i soggetti interessati abbiano formale conoscenza
- Il ravvedimento NON è possibile in caso di notifica di atti di liquidazione e di accertamento
- Il ravvedimento NON è possibile in caso di notifica di altri atti autoritativi impositivi che recano una pretesa tributaria (Circ. n. 6/2015)
Resta confermata la lettera c) relativo ai casi di omessa dichiarazione. Il ravvedimento è possibile mediante il versamento di un decimo del minimo della sanzione prevista per l'omissione della presentazione della dichiarazione ma sempre alla condizione che venga presentata con ritardo non superiore a novanta giorni. La conclusione è supportata anche dal nuovo comma 2 ter del medesimo articolo 13: 2-ter. La riduzione della sanzione è, in ogni caso, esclusa nel caso di presentazione della dichiarazione con un ritardo superiore a novanta giorni.
Il ravvedimento, per essere efficace, comporta che il versamento del tributo, della sanzione e dell’interesse, sia effettuato contestualmente. L’importo totale deve essere inglobato con il tributo dovuto. Il calcolo delle sanzioni e degli interessi assume a riferimento la data di versamento.
Illustrate le modifiche normative, si tratta ora di considerare il meccanismo temporale di applicazione delle stesse, aspetto che fa molto discutere per la questione del favor rei, che impone di applicare la sanzione più favorevole se la nuova norma punisce il fatto con una sanzione più mite, sempre che il provvedimento di irrogazione non sia divenuto definitivo.
Un aspetto di primaria importanza che contrasta con il favor rei è contenuto nell’articolo 5 del nuovo decreto intitolato alle disposizioni transitorie e finali, che prevedono Le disposizioni di cui agli articoli 2, 3 e 4 si applicano alle violazioni commesse a partire dal 1° settembre 2024. Ciò comporta che le nuove misure migliorative per il contribuente non troveranno applicazione secondo la regola del favor rei, per ragioni che sono state giustificate da esigenze di copertura finanziaria.
Pertanto, il dato letterale della norma non permette di applicare immediatamente la riforma, in quanto posticipata alle violazioni commesse dal 1° settembre 2024.
Reggerà questa motivazione?
Il nuovo impianto sanzionatorio risponde alla necessità di adeguamento al principio di proporzionalità sancito dall’art. 49, par. 3 della Carta dei diritti fondamentali dell’Unione europea. Conseguentemente la deroga al principio del favor rei, nel silenzio della legge delega, rischia di essere incostituzionale, atteso che, per la stessa Corte Costituzionale, la derogabilità al principio del favor rei è suscettibile di vaglio di compatibilità costituzionale, in considerazione del fatto che, legittimamente, esso può essere sacrificato da una legge ordinaria solo in favore di interessi di analogo rilievo.
Tuttavia, ad oggi, il funzionario del comune non potrà che attenersi al dato letterale imposto dal legislatore nazionale, almeno fino a quando non vi siano posizioni ufficiali o giurisprudenziali diverse.

